к.т.н. Яскевич Е.Е.
При производстве расчетов в доходном подходе с течением времени расчетные ставки дисконтирования должны снижаться. Тенденции их снижения прослеживаются в течение ретроспективного периода 2000…2005 гг. Установленные регрессионные зависимости позволяют наметить прогнозные темпы изменения во времени расчетных ставок дисконтирования.
В течение последних 6 лет происходит стабилизация экономической и политической ситуации в России, поэтому целесообразно рассмотреть ретроспективные данные по тенденциям изменения ставок дисконтирования и безрисковых ставок (как составляющих элементов ставок дисконтирования).
Анализ большого количества отчетов по оценке бизнеса, сделанных различными оценочными фирмами за ретроспективный период 2000…2005 гг, показывает, что:
— с течением времени ставки дисконтирования снижались;
— в подавляющем большинстве отчетов в течение всего прогнозного периода (3…5 лет) ставки дисконтирования (СД) не изменялись во время расчетных периодов (выдерживался принцип «ставка дисконтирования постоянна во времени»);
— с течением времени безрисковые ставки, служащие основой построения ставок дисконтирования, снижались;
При анализе отчетов по оценке бизнеса (предприятия) подбирались выборки следующих данных:
А. По источникам информации:
Для изучения изменений безрисковой ставки при оценке бизнеса были использованы данные, приведенные в отчетах на Золотом диске РОО – 2004, отчетах, опубликованных на сайтах в сети Интернет, а также отдельных отчетов, находящихся в архиве автора настоящей работы, предоставленных ему на ознакомление профессиональными оценщиками.
Б. По критериям подбора:
Критериями подбора служили:
- типовые отчеты по оценке бизнеса (предприятия) отечественных оценочных фирм высокого уровня профессионализма;
- модели построения ставки дисконтирования типа CAPM, кумулятивная;
- методически обоснованное решение доходного подхода и построения ставки дисконтирования;
- прогнозный период – 3…5 лет;
- анализируемые предприятия не относились к монопольным и не находились в сложных финансово – экономических условиях деятельности на дату оценки.
В результате анализа данных появились следующие обобщения:
| В 2000 г. применялись средние уровни СД— 0,365 В 2001 г. СД опустились в среднем до 0,28 В 2002 г СД опустились до 0,24 В 2003 г. СД опустились до 0,22 В 2004 г. СД опустились до 0,19 В 2005 г. СД опустились до 0,18 |
(диапазоны 0,28…0,45); (диапазоны 0,21…0,45); (диапазоны 0,17…0,42); (диапазоны 0,16…0,33); (диапазоны 0,12…0,35); (диапазоны 0,13…0,32). |
На графике приведены усредненные данные по применяемым ставкам дисконта (%%) при расчетах бизнеса (предприятия), а также результататы линейного корредяционно – регрессионногго анализа по установлению наличия связей ставок дисконтирования со временем выпуска отчетов (датами оценки)
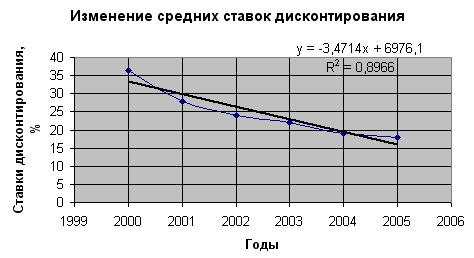
Рис.1
Таблица 1
| № |
Тип регрессии | Уравнение | R |
| 1 | Линейная | СД = 6 976,1 – 3,4714 * Год | 0,947 |
| 2 | Логарифмическая | СД = 52 879 – 6 952 * ln Год | 0,949 |
Прогноз на 2006 г. по уравнению линейной регрессии:
2006 г. – СД = 13,96 %
Прогноз на 2006 г. по уравнению логарифмической регрессии:
2006 г. – СД = 16,70 %
Как видно из сравения прогнозных данных, имеются существенные расхождения
Линейное снижение постепенно переходит в экспоненциальное затухающее.
Изменение безрисковых ставок, используемых при оценке бизнеса (предприятия), в 2000…2005 г.
В таблице представлены данные по статистической обработке выборок.
Таблица 2
| № |
Год | Средняя безрисковая ставка, % |
Диапазон разброса, % |
Выборка | Коэффициент вариации |
| 1 | 2000 | 15,50 | 13,37…25,0 | 15 | 0,177 |
| 2 | 2001 | 14,05 | 12,82…20,35 | 14 | 0,186 |
| 3 | 2002 | 13,12 | 9,80…16,00 | 16 | 0,132 |
| 4 | 2003 | 11,84 | 10,0…13,20 | 15 | 0,118 |
| 5 | 2004 | 11,08 | 9,00…13,20 | 18 | 0,132 |
| 6 | 2005 | 10,52 | 8,00…12,86 | 15 | 0,125 |
Ниже представлены примеры статистической обработки данных по 2000 и 2005 гг.
Статистическая обработка по выборке.
| Параметр | 2000 год | … | 2005 год |
| Среднее | 15,498 | … | 10,52133 |
| Стандартная ошибка | 0,710103 | … | 0,339694 |
| Медиана | 14,9 | … | 10 |
| Мода | 14,83 | … | 9,9 |
| Стандартное отклонение | 2,750216 | … | 1,315631 |
| Дисперсия выборки | 7,563689 | … | 1,730884 |
| Эксцесс | 11,99082 | … | -0,40971 |
| Асимметричность | 3,295904 | … | 0,044079 |
| Интервал | 11,75 | … | 4,86 |
| Минимум | 13,25 | … | 8 |
| Максимум | 25 | … | 12,86 |
| Сумма | 232,47 | … | 157,82 |
| Счет | 15 | … | 15 |
| Коэффициент вариации | 0,177 | … | 0,125 |
Как видно из сравнения статистических данных, с течением времени эксцесс и асимметричность снижались.
График изменения средней безрисковой ставки с линейным уравнением регрессии представлен ниже.
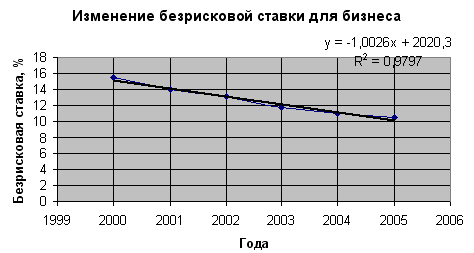
Рис. 2
Таблица 3
| № |
Тип регрессии | Уравнение | R |
| 1 | Линейная | БС = 2020,3 – 1,0026 * Год | 0,990 |
| 2 | Логарифмическая | БС = 15276 – 2007,7 * ln Год | 0,990 |
Прогноз на 2006 г. но линейной регрессии:
2006 г. – БС = 9,08 %
Прогноз на 2006 г. по полиномиальной регрессии:
2006 г. – БС = 9,65 %
Как видно из сопоставления, прогнозные величины, полученные с помощью разных уравнений регрессии, различаются существенно (на 6 %)
Соотношение средних ставок дисконтирования в конце и в начале ретроспективного периода:
СД2005 / СД2000 = 18,00 / 36,50 = 0,493
Соотношение средних безрисковых ставок в конце и в начале ретроспективного периода:
БС2005 / БС2000 = 10,52 / 15,50 = 0,679
Как видно из сравнения соотношений, безрисковые ставки менее интенсивно снижались, чем общие ставки дисконтирования, что говорит о постепенном снижении влияния рисков на ставки дисконтирования в ретроспективный период с течением времени.
Определим коэффициент снижения влияния рисков по следующей формуле:
Кснижения = (СД2005 — БС2005) / (СД2000 — БС2000)
(18,0 – 10,52) / (36,50 – 15,50) = 0,356
За ретроспективный период удельный вес части ставки дисконтирования, связанной с учетом дополнительных рисков, снизилась на 64,4 % (100 — 35,6 = 64,4 %).
Выводы:
— безрисковая ставка доходности с течением времени снижается, при этом имеется тенденция слабого выполаживания формы графика снижения с выходом на логарифмическую кривую;
— с течением времени дополнительные поправки (премии) на риск снижаются;
— регрессионные зависимости снижения ставок дисконтирования во времени позволяют прогнозировать их, а также использовать в расчетах изменяющиеся во времени ставки дисконтирования (принцип: «ставка дисконтирования со временем снижается»).